Domain staedter-forum.de kaufen?
Wir ziehen mit dem Projekt
staedter-forum.de um.
Sind Sie am Kauf der Domain
staedter-forum.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain staedter-forum.de kaufen?
Wie eröffnet man bestandskonten?
Um Bestandskonten zu eröffnen, müssen zunächst die Kontenrahmen und Kontenpläne des Unternehmens berücksichtigt werden. Anschließend müssen die Konten für die verschiedenen Bestandsarten wie Warenbestand, Rohstoffbestand, Fertigwarenbestand usw. erstellt werden. Jedes Konto sollte einen Anfangsbestand erhalten, der auf den vorherigen Buchungen basiert. Die Eröffnungsbuchung für jedes Bestandskonto sollte den Anfangsbestand auf der Sollseite und den entsprechenden Betrag auf der Habenseite enthalten. Schließlich sollten die Bestandskonten regelmäßig aktualisiert und mit den entsprechenden Geschäftsvorfällen abgeglichen werden. **
Was sind bestandskonten Beispiele?
Was sind bestandskonten Beispiele? Bestandskonten sind Konten in der Buchhaltung, die dazu dienen, den Bestand an Vermögenswerten, Schulden und Eigenkapital eines Unternehmens zu verfolgen. Beispiele für Bestandskonten sind das Kassenkonto, das Bankkonto, das Warenlagerkonto, das Verbindlichkeitenkonto und das Eigenkapitalkonto. Diese Konten werden verwendet, um die finanzielle Situation eines Unternehmens zu dokumentieren und zu analysieren. Durch die regelmäßige Aktualisierung und Überwachung dieser Konten können Unternehmen ihre finanzielle Gesundheit besser verstehen und fundierte Geschäftsentscheidungen treffen. **

Ähnliche Suchbegriffe für Bestandskonten
Top-Angebote
Produkte zum Begriff Bestandskonten:
-
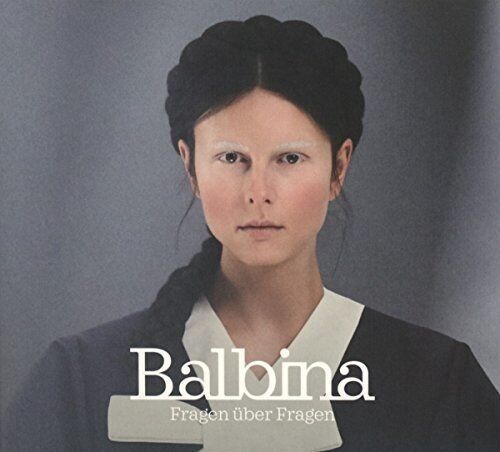
Balbina - Fragen Über Fragen - Preis vom 10.11.2026 04:01:15 hBinding : Audio CD, Label : Four Music (Sony Music), Publisher : Four Music (Sony Music), NumberOfDiscs : 1, NumberOfItems : 1, medium : Audio CD, releaseDate : 2017-02-17, artists : Balbina, languages : german5,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Voggenreiter Der Blues-Harp-RatgeberVoggenreiter Der Blues-Harp-Ratgeber: Nachschlagewerk mit Tipps und Tricks für die Blues Harp, von Dieter Kropp, mit Fotos und Notenbeispielen, VOGG 1076, ISBN 9783802410765, 15 x 21 cm, Spiralbindung, 112 Seiten, in deutscher Sprache16,95 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter



-
Welche Konten sind bestandskonten?
Welche Konten sind Bestandskonten? Bestandskonten sind Konten, die den Wert und die Menge der Vermögenswerte, Schulden und Eigenkapital eines Unternehmens zu einem bestimmten Zeitpunkt darstellen. Dazu gehören beispielsweise Konten wie Kassenbestand, Bankguthaben, Warenbestand, Forderungen und Verbindlichkeiten. Diese Konten werden in der Bilanz ausgewiesen und dienen dazu, den finanziellen Zustand des Unternehmens transparent darzustellen. Im Gegensatz dazu stehen Erfolgskonten, die die Erträge und Aufwendungen eines Unternehmens über einen bestimmten Zeitraum erfassen. **
-
Was gehört zu bestandskonten?
Zu Bestandskonten gehören alle Konten, die sich auf die Bestände an Vermögensgegenständen und Schulden eines Unternehmens beziehen. Dazu zählen beispielsweise Konten für Warenbestände, Rohstoffe, Fertigprodukte, aber auch Verbindlichkeiten wie Lieferantenverbindlichkeiten oder Darlehen. Bestandskonten dienen dazu, die aktuellen Bestände und Werte im Unternehmen festzuhalten und zu überwachen. Sie sind somit ein wichtiger Bestandteil des Rechnungswesens und der Buchführung eines Unternehmens. Die Konten werden regelmäßig aktualisiert und dienen als Grundlage für die Erstellung von Bilanzen und Gewinn- und Verlustrechnungen. **
-
Wie werden bestandskonten eröffnet?
Bestandskonten werden in der Regel zu Beginn eines Geschäftsjahres eröffnet, um die Vermögens- und Schuldenpositionen eines Unternehmens zu erfassen. Die Eröffnung erfolgt durch Buchungen, bei denen die Anfangsbestände aus dem Vorjahr übernommen und auf die entsprechenden Konten gebucht werden. Dabei werden die Vermögenswerte auf Aktivkonten und die Schulden auf Passivkonten erfasst. Die Eröffnungsbuchungen dienen dazu, die Konten auf den aktuellen Stand zu bringen und eine Grundlage für die laufende Buchführung zu schaffen. Es ist wichtig, dass die Eröffnungsbuchungen sorgfältig und korrekt durchgeführt werden, um eine ordnungsgemäße Buchführung sicherzustellen. **
-
Wie werden die bestandskonten abgeschlossen?
Wie werden die Bestandskonten abgeschlossen? Die Bestandskonten werden am Ende eines Abrechnungszeitraums abgeschlossen, um die Bestände an Vermögenswerten und Verbindlichkeiten zu aktualisieren. Dies geschieht durch Übertragung der Saldo der Bestandskonten auf die entsprechenden Konten in der Gewinn- und Verlustrechnung oder der Bilanz. Auf diese Weise werden die Bestandskonten für den nächsten Abrechnungszeitraum vorbereitet und die Buchhaltung auf den neuesten Stand gebracht. Der Abschluss der Bestandskonten ist ein wichtiger Schritt im Buchhaltungsprozess, um die finanzielle Situation eines Unternehmens korrekt darzustellen. **


Was sind Erfolgskonten und bestandskonten?
Was sind Erfolgskonten und Bestandskonten? Erfolgskonten sind Konten, die Einnahmen und Ausgaben eines Unternehmens erfassen und somit den Gewinn oder Verlust am Ende einer Abrechnungsperiode zeigen. Dazu gehören beispielsweise das Umsatzerlöskonto und das Aufwandskonto. Bestandskonten hingegen erfassen die Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt. Dazu gehören beispielsweise das Kassenkonto, das Bankkonto und das Warenbestandskonto. Erfolgskonten werden am Ende einer Abrechnungsperiode abgeschlossen, während Bestandskonten fortgeführt werden. **
Wann Aufwandskonten und wann bestandskonten?
Wann Aufwandskonten und wann Bestandskonten? Aufwandskonten werden verwendet, um alle Kosten und Ausgaben eines Unternehmens während eines bestimmten Zeitraums zu erfassen. Sie dienen dazu, den Verbrauch von Ressourcen und die damit verbundenen Kosten zu verfolgen. Typische Beispiele für Aufwandskonten sind Miete, Gehälter, Werbekosten usw. Bestandskonten hingegen werden verwendet, um die Vermögenswerte, Verbindlichkeiten und das Eigenkapital eines Unternehmens zu verfolgen. Sie erfassen die finanzielle Position des Unternehmens zu einem bestimmten Zeitpunkt. Typische Beispiele für Bestandskonten sind Kassenbestand, Bankguthaben, Forderungen, Verbindlichkeiten usw. Die Entscheidung, ob ein Geschäftsvorfall auf einem Aufwandskonto oder einem Bestandskonto gebucht wird, hängt davon ab, ob es sich um einen Verbrauch von Ressourcen (Aufwand) oder um eine Veränderung in der finanziellen Position des Unternehmens (Bestand) handelt. Es ist wichtig, die Unterschiede zwischen Aufwands- und Bestandskonten zu verstehen, um eine korrekte Buchführung und Berichterstattung sicherzustellen. **
Top-Angebote
Produkte zum Begriff Bestandskonten:
-
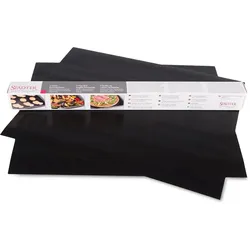
Staedter 409149 Dauer-BacktrennfolieProblemloses Backen auch bei hoher Temperatur bis 260 °C: Verbesserter beidseitiger Top-Antihafteffekt. Kein Einfetten des Bleches erforderlich. Keine schmutzigen Bleche mehr.Für alle Backbleche & Backroste geeignet. Physiologisch unbedenklich, lebensmittelecht und umweltfreundlich.Die Backtrennfolie von Städter besteht aus Polytetrafluorethylen. Sie ist langlebig und bis zu 1000-mal wiederverwendbar. Die Reinigung in der Spülmaschine stellt keinerlei Problem dar.14,03 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Dresco informationen COB-LED-Batterien schwarzDresco COB-geführte Informationen Dieser kompakte Scheinwerfer erzeugt mit Hilfe der 15 COB-LED-Leuchten einen starken und hellen Lichtstrahl. Zusätzlich zur normalen Position verfügt die Lampe über eine Blinkfunktion, damit Sie noch stärker hervorstechen. Einfache Befestigung am Lenker mit dem mitgelieferten verstellbaren (25,4 bis 31,8 mm) Gummiband. Spezifikationen: Farbe: schwarz Material: Kunststoff Art der Leuchte: COB geführt Stromversorgung: Batterien (2 x CR 2032) Befestigung: Lenkstange (Durchmesser von 25,4 bis 31,8 mm) Zum Inhalt: 1 Informationen 1 Befestigungsgurt 2 Batterien45,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Balbina - Fragen Über Fragen - Preis vom 10.11.2026 04:01:15 hBinding : Audio CD, Label : Four Music (Sony Music), Publisher : Four Music (Sony Music), NumberOfDiscs : 1, NumberOfItems : 1, medium : Audio CD, releaseDate : 2017-02-17, artists : Balbina, languages : german5,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie eröffnet man bestandskonten?
Um Bestandskonten zu eröffnen, müssen zunächst die Kontenrahmen und Kontenpläne des Unternehmens berücksichtigt werden. Anschließend müssen die Konten für die verschiedenen Bestandsarten wie Warenbestand, Rohstoffbestand, Fertigwarenbestand usw. erstellt werden. Jedes Konto sollte einen Anfangsbestand erhalten, der auf den vorherigen Buchungen basiert. Die Eröffnungsbuchung für jedes Bestandskonto sollte den Anfangsbestand auf der Sollseite und den entsprechenden Betrag auf der Habenseite enthalten. Schließlich sollten die Bestandskonten regelmäßig aktualisiert und mit den entsprechenden Geschäftsvorfällen abgeglichen werden. **
-
Was sind bestandskonten Beispiele?
Was sind bestandskonten Beispiele? Bestandskonten sind Konten in der Buchhaltung, die dazu dienen, den Bestand an Vermögenswerten, Schulden und Eigenkapital eines Unternehmens zu verfolgen. Beispiele für Bestandskonten sind das Kassenkonto, das Bankkonto, das Warenlagerkonto, das Verbindlichkeitenkonto und das Eigenkapitalkonto. Diese Konten werden verwendet, um die finanzielle Situation eines Unternehmens zu dokumentieren und zu analysieren. Durch die regelmäßige Aktualisierung und Überwachung dieser Konten können Unternehmen ihre finanzielle Gesundheit besser verstehen und fundierte Geschäftsentscheidungen treffen. **
-
Welche Konten sind bestandskonten?
Welche Konten sind Bestandskonten? Bestandskonten sind Konten, die den Wert und die Menge der Vermögenswerte, Schulden und Eigenkapital eines Unternehmens zu einem bestimmten Zeitpunkt darstellen. Dazu gehören beispielsweise Konten wie Kassenbestand, Bankguthaben, Warenbestand, Forderungen und Verbindlichkeiten. Diese Konten werden in der Bilanz ausgewiesen und dienen dazu, den finanziellen Zustand des Unternehmens transparent darzustellen. Im Gegensatz dazu stehen Erfolgskonten, die die Erträge und Aufwendungen eines Unternehmens über einen bestimmten Zeitraum erfassen. **
-
Was gehört zu bestandskonten?
Zu Bestandskonten gehören alle Konten, die sich auf die Bestände an Vermögensgegenständen und Schulden eines Unternehmens beziehen. Dazu zählen beispielsweise Konten für Warenbestände, Rohstoffe, Fertigprodukte, aber auch Verbindlichkeiten wie Lieferantenverbindlichkeiten oder Darlehen. Bestandskonten dienen dazu, die aktuellen Bestände und Werte im Unternehmen festzuhalten und zu überwachen. Sie sind somit ein wichtiger Bestandteil des Rechnungswesens und der Buchführung eines Unternehmens. Die Konten werden regelmäßig aktualisiert und dienen als Grundlage für die Erstellung von Bilanzen und Gewinn- und Verlustrechnungen. **
Ähnliche Suchbegriffe für Bestandskonten
-
Voggenreiter Der Blues-Harp-RatgeberVoggenreiter Der Blues-Harp-Ratgeber: Nachschlagewerk mit Tipps und Tricks für die Blues Harp, von Dieter Kropp, mit Fotos und Notenbeispielen, VOGG 1076, ISBN 9783802410765, 15 x 21 cm, Spiralbindung, 112 Seiten, in deutscher Sprache16,95 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Geo Center Radfernwege Deutschland RatgeberDie schönsten Radrouten zwischen Nord- und Ostsee, entlang wunderschöner, deutscher Flusstäler, durch naturnahe Mittelgebirge bis hinunter in den Süden, ins wunderschöne Voralpenland. Informieren Sie sich in diesem Standardwerk umfassend über Streckenlänge, Wegqualität, Verkehrsaufkommen, Steigungsverhältnisse und Sehenswürdigkeiten entlang der Routen. Anschauliche Streckenkarten im Maßstab 1:500.000, Höhen- und Streckenprofile und zahlreiche textliche Informationen zu den wichtigsten Radreisethemen. Details Maße: 22 x 17 x 3,5 cm (L x B x H) Material: Papier14,00 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Roessler, Daniela: Das etwas andere Reisebuch Kanada Ost - Ontario & Québec: Reiseführer und Road-Trip mit echten Fotos, Erfahrungen und Tipps.Das etwas andere Reisebuch Kanada Ost - Ontario & Québec: Reiseführer und Road-Trip mit echten Fotos, Erfahrungen und Tipps. , Das etwas andere Reisebuch: Unterhaltend und informativ. - Individuelles Reisen durch den Osten Kanadas - Road Trip - durch Ontario & Québec - Etappenbeschreibungen - 19 Pkw- und drei Fuß-Etappen - Orte/Adressen - persönlich besucht und geprüft - Informationen/Wissenswertes - für die Planung und den Reisealltag vor Ort - Geographisches - kurz, knapp und anders - Link-Verzeichnis - schnell greifbare Web-Adressen nach Themen sortiert Die Kombination aus echten Erfahrungen und Fotos zeigt einen realistischen Einblick in den kanadischen Reisealltag. Unterhaltende Geschichten und interessante Informationen bieten eine gute Ausgangsbasis für die eigene Reisegestaltung. Das Buch gliedert sich in drei Kapitel, die. aufeinander aufbauen und dem Leser ein Gesamtbild der Reise vermitteln. Sie lassen sich in Kombination oder einzeln nutzen. Das Kapitel "Die Reise" unterhält mit der Geschichte des Road Trips. Das Kapitel "Die Route" zeigt die ganze Tour sowie Karten und Bilder der einzelnen Etappen. Das Kapitel "Die Informationen" bietet Sehens- und Wissenswertes, Geographisches, Adressen und Tipps, die zur Planung und auf der Reise nützlich sind. Unternehmen Sie mit diesem Buch eine individuelle Reise nach Kanada in die Provinzen Ontario und Québec - mit einem Abstecher in die USA - oder entdecken Sie das Land ganz gemütlich vom heimischen Sofa aus. , Sonstige > Motorkühlung , Auflage: Erstauflage, Erscheinungsjahr: 20181015, Produktform: Kartoniert, Autoren: Roessler, Daniela, Auflage: 18001, Auflage/Ausgabe: Erstauflage, Seitenzahl/Blattzahl: 264, Themenüberschrift: TRAVEL / Canada / General, Keyword: Etappenbeschreibung; Geografisches; Great Lakes; Individualreiseführer; Insider-Informationen; Kanada; Kanada-Favoriten; Kanada-Route; Kanadareise; Kanadarundfahrt; Kanadatour; Lieblingsorte; Mietwagenrouten; Montreal; Ontario; Ost-Kanada; Ottawa; Québec; Reisebericht; Reisebuch; Reiseführer; Reisetaschenbuch; Reisetipps; Road Trip; Routenbeschreibung; St.-Lorenz-Strom; USA; Web-Adressen; Wissenswertes, Fachschema: Kanada / Reiseführer, Reisebeschreibung~Reisebericht~Reisebericht - Reisebeschreibung~Reisetagebuch, Fachkategorie: Reiseführer: Aktiv-Urlaub~Travel guides: routes and ways~Reiseberichte, Reiseliteratur~Orte und Menschen: Sachbuch, Bildbände, Region: Kanada, Warengruppe: TB/Reiseführer/Kunstreiseführer/Nordamerika, Fachkategorie: Reiseführer: Abenteuerurlaub, Thema: Orientieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: NOVA MD, Verlag: NOVA MD, Verlag: Nova MD, Länge: 190, Breite: 121, Höhe: 25, Gewicht: 451, Produktform: Kartoniert, Genre: Reise, Genre: Reise, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Reiseführer, Unterkatalog: Taschenbuch,19,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie werden bestandskonten eröffnet?
Bestandskonten werden in der Regel zu Beginn eines Geschäftsjahres eröffnet, um die Vermögens- und Schuldenpositionen eines Unternehmens zu erfassen. Die Eröffnung erfolgt durch Buchungen, bei denen die Anfangsbestände aus dem Vorjahr übernommen und auf die entsprechenden Konten gebucht werden. Dabei werden die Vermögenswerte auf Aktivkonten und die Schulden auf Passivkonten erfasst. Die Eröffnungsbuchungen dienen dazu, die Konten auf den aktuellen Stand zu bringen und eine Grundlage für die laufende Buchführung zu schaffen. Es ist wichtig, dass die Eröffnungsbuchungen sorgfältig und korrekt durchgeführt werden, um eine ordnungsgemäße Buchführung sicherzustellen. **
-
Wie werden die bestandskonten abgeschlossen?
Wie werden die Bestandskonten abgeschlossen? Die Bestandskonten werden am Ende eines Abrechnungszeitraums abgeschlossen, um die Bestände an Vermögenswerten und Verbindlichkeiten zu aktualisieren. Dies geschieht durch Übertragung der Saldo der Bestandskonten auf die entsprechenden Konten in der Gewinn- und Verlustrechnung oder der Bilanz. Auf diese Weise werden die Bestandskonten für den nächsten Abrechnungszeitraum vorbereitet und die Buchhaltung auf den neuesten Stand gebracht. Der Abschluss der Bestandskonten ist ein wichtiger Schritt im Buchhaltungsprozess, um die finanzielle Situation eines Unternehmens korrekt darzustellen. **
-
Was sind Erfolgskonten und bestandskonten?
Was sind Erfolgskonten und Bestandskonten? Erfolgskonten sind Konten, die Einnahmen und Ausgaben eines Unternehmens erfassen und somit den Gewinn oder Verlust am Ende einer Abrechnungsperiode zeigen. Dazu gehören beispielsweise das Umsatzerlöskonto und das Aufwandskonto. Bestandskonten hingegen erfassen die Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt. Dazu gehören beispielsweise das Kassenkonto, das Bankkonto und das Warenbestandskonto. Erfolgskonten werden am Ende einer Abrechnungsperiode abgeschlossen, während Bestandskonten fortgeführt werden. **
-
Wann Aufwandskonten und wann bestandskonten?
Wann Aufwandskonten und wann Bestandskonten? Aufwandskonten werden verwendet, um alle Kosten und Ausgaben eines Unternehmens während eines bestimmten Zeitraums zu erfassen. Sie dienen dazu, den Verbrauch von Ressourcen und die damit verbundenen Kosten zu verfolgen. Typische Beispiele für Aufwandskonten sind Miete, Gehälter, Werbekosten usw. Bestandskonten hingegen werden verwendet, um die Vermögenswerte, Verbindlichkeiten und das Eigenkapital eines Unternehmens zu verfolgen. Sie erfassen die finanzielle Position des Unternehmens zu einem bestimmten Zeitpunkt. Typische Beispiele für Bestandskonten sind Kassenbestand, Bankguthaben, Forderungen, Verbindlichkeiten usw. Die Entscheidung, ob ein Geschäftsvorfall auf einem Aufwandskonto oder einem Bestandskonto gebucht wird, hängt davon ab, ob es sich um einen Verbrauch von Ressourcen (Aufwand) oder um eine Veränderung in der finanziellen Position des Unternehmens (Bestand) handelt. Es ist wichtig, die Unterschiede zwischen Aufwands- und Bestandskonten zu verstehen, um eine korrekte Buchführung und Berichterstattung sicherzustellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.